

Les entreprises sont exposées à toute une série de risques, qu'il s'agisse de dommages matériels, de blessures subies par des clients, de réclamations liées aux salariés, d'accidents de véhicules, d'erreurs professionnelles ou d'interruptions de leur activité normale. Sans assurance appropriée, un événement imprévu majeur peut engendrer une pression financière importante.
L'assurance des entreprises offre une protection financière contre des risques précis couverts par un contrat. Les garanties appropriées dépendent de facteurs tels que le secteur d'activité, la localisation, les salariés, les biens, les véhicules, les clients et les obligations contractuelles de l'entreprise.
Les exigences en matière d'assurance varient également selon les juridictions. Certaines garanties peuvent être obligatoires, tandis que d'autres sont facultatives mais potentiellement importantes compte tenu du profil de risque de l'entreprise. La U.S. Small Business Administration recommande aux entreprises d'évaluer leurs risques et de comparer les garanties, les conditions et les prix au moment de souscrire une assurance.
Qu'est-ce que l'assurance des entreprises ?
L'assurance des entreprises désigne un ensemble de contrats d'assurance conçus pour protéger les sociétés contre les pertes financières liées aux risques couverts. Une entreprise peut souscrire des contrats individuels ou regrouper plusieurs types de garanties dans une formule globale.
L'assurance commerciale couvre généralement deux grands domaines : l'assurance de biens, qui protège les actifs de l'entreprise contre les sinistres couverts, et l'assurance de responsabilité civile, qui prend en charge certaines réclamations lorsque l'entreprise est juridiquement responsable d'un préjudice causé à des tiers ou à leurs biens.
Les contrats dont une entreprise a besoin dépendent de ses activités. Un commerce de détail, une entreprise de construction, un consultant, un restaurant et une entreprise technologique peuvent présenter des expositions très différentes.
Principaux types d'assurance des entreprises
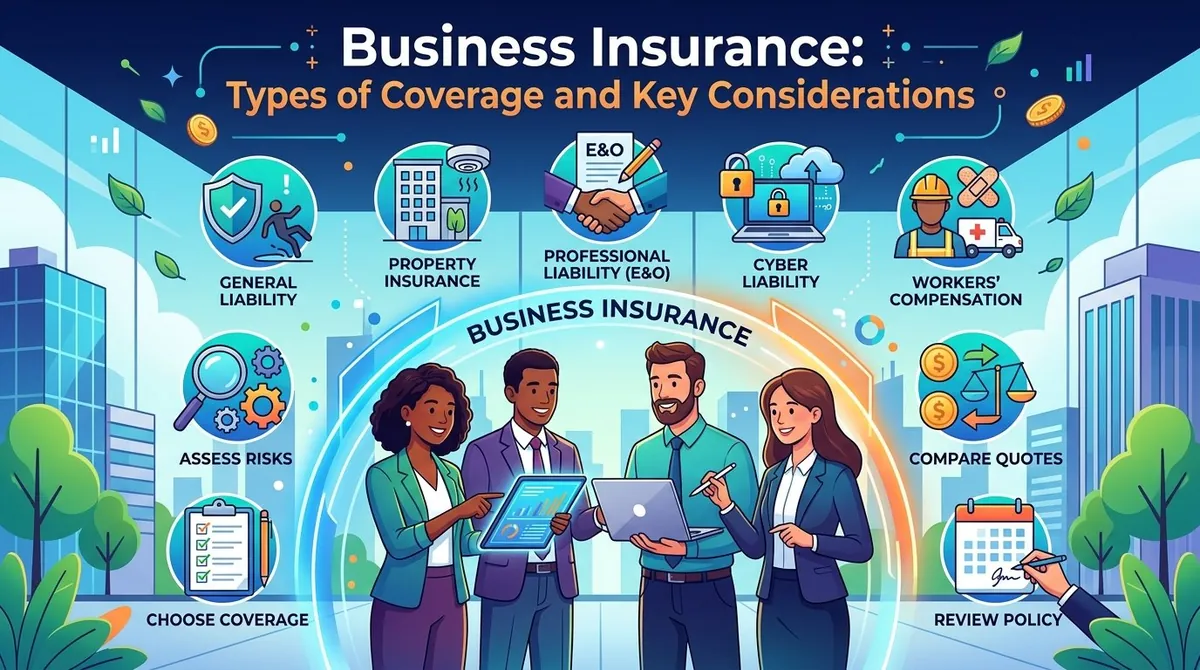
Assurance responsabilité civile générale
L'assurance responsabilité civile générale peut protéger une entreprise contre certaines réclamations portant sur des dommages corporels, des dommages matériels et des préjudices personnels ou publicitaires découlant de ses activités.
Par exemple, un client peut se blesser dans les locaux de l'entreprise, ou un salarié peut endommager accidentellement un bien d'un client lors d'une prestation. La responsabilité civile générale peut prendre en charge les frais de défense et les dommages-intérêts couverts, sous réserve des conditions et des plafonds du contrat.
La responsabilité civile générale ne couvre pas tous les types de risques d'entreprise. Les erreurs professionnelles, les accidents des salariés ainsi que certains risques cyber, de pollution et autres peuvent nécessiter des garanties distinctes.
Assurance des biens professionnels
L'assurance des biens professionnels protège les biens couverts de l'entreprise contre des risques déterminés. Selon le contrat, elle peut inclure les bâtiments, l'équipement, les stocks, le mobilier, les ordinateurs, les machines et d'autres actifs matériels.
Les entreprises devraient vérifier quelles causes de sinistre sont couvertes et lesquelles sont exclues. Certains risques, comme les inondations, peuvent nécessiter des contrats distincts.
Assurance accidents du travail
L'assurance accidents du travail (workers' compensation) est conçue pour couvrir les salariés victimes d'accidents ou de maladies professionnels admissibles. La couverture peut inclure les frais médicaux et une partie de la perte de salaire, sous réserve de la législation applicable et des dispositions du contrat.
Les obligations varient selon les États et peuvent dépendre de facteurs tels que le nombre de salariés et la structure juridique de l'entreprise. Les entreprises devraient vérifier les obligations applicables à leur lieu d'implantation plutôt que de supposer que les mêmes règles s'appliquent partout.
Assurance responsabilité civile professionnelle
L'assurance responsabilité civile professionnelle, parfois appelée assurance erreurs et omissions (E&O), peut protéger les entreprises qui fournissent des services ou des conseils professionnels contre certaines réclamations liées à des erreurs, à une négligence ou à la mauvaise exécution de prestations professionnelles.
Elle peut être particulièrement pertinente pour les consultants, les comptables, les professionnels de la technologie, les architectes et d'autres prestataires de services. La responsabilité civile professionnelle est généralement distincte de la responsabilité civile générale classique.
Assurance automobile professionnelle
Les entreprises qui possèdent ou utilisent des véhicules à des fins commerciales peuvent avoir besoin d'une assurance automobile professionnelle. La couverture peut porter sur certaines responsabilités et sur les dommages matériels impliquant les véhicules professionnels couverts.
Les entreprises devraient également tenir compte de l'utilisation que font leurs salariés de leurs véhicules personnels à des fins professionnelles, car un contrat d'assurance automobile personnel peut ne pas offrir la même couverture pour les activités commerciales.
Assurance perte d'exploitation
Un événement couvert peut parfois empêcher une entreprise de fonctionner normalement, même lorsque ses biens matériels sont assurés. L'assurance perte d'exploitation peut couvrir certaines pertes de revenus et certains frais supplémentaires résultant d'une interruption couverte, selon le contrat.
L'Insurance Information Institute souligne que la garantie perte d'exploitation peut aider à compenser la perte de revenus après des événements tels que des incendies ou d'autres catastrophes qui interrompent l'activité.
Assurance cyber
Les entreprises dépendent de plus en plus de systèmes numériques et stockent des informations sensibles sur leurs clients, leurs salariés ou leurs finances. L'assurance cyber peut couvrir certaines pertes liées à des incidents informatiques, selon le contrat.
Les expositions potentielles peuvent inclure les violations de données, les rançongiciels, l'interruption d'activité, les frais de notification et les réclamations de tiers. La couverture cyber devrait être évaluée séparément, car les contrats de responsabilité civile générale classiques peuvent ne pas couvrir de nombreux risques liés au cyber.
Assurance responsabilité civile produits
Les entreprises qui fabriquent, distribuent, vendent en gros ou au détail des produits peuvent faire l'objet de réclamations si un produit cause des dommages corporels ou matériels.
L'assurance responsabilité civile produits peut offrir une protection contre certaines réclamations couvertes. La SBA considère la responsabilité civile produits comme une garantie courante pour les entreprises actives dans la fabrication, le commerce de gros, la distribution ou le commerce de détail.
Contrats multirisques pour entreprises
Un contrat multirisque pour dirigeants d'entreprise (business owners' policy, ou BOP) regroupe plusieurs types de garanties dans une seule formule, comprenant généralement l'assurance des biens professionnels, la responsabilité civile générale et la perte d'exploitation.
Les BOP sont souvent conçus pour les petites et moyennes entreprises dont les risques sont relativement simples. Ils ne remplacent pas automatiquement tous les types d'assurance dont une entreprise peut avoir besoin. Par exemple, la responsabilité civile professionnelle, l'assurance accidents du travail et l'assurance automobile professionnelle nécessitent généralement des contrats distincts.
Un BOP peut simplifier la gestion des assurances, mais les entreprises devraient tout de même en examiner les exclusions, les plafonds, les franchises et les avenants disponibles.
Points clés pour choisir une assurance d'entreprise
Évaluer les risques de l'entreprise
Commencez par identifier les risques liés aux activités de l'entreprise. Prenez en compte les locaux, l'équipement, les stocks, les salariés, les véhicules, les clients, les services professionnels, les systèmes numériques et les responsabilités contractuelles.
La SBA recommande d'évaluer les accidents potentiels, les catastrophes naturelles, les poursuites judiciaires et les autres événements susceptibles d'entraîner des pertes financières importantes.
Examiner les plafonds de garantie
Le plafond de garantie d'un contrat détermine le montant maximal que l'assureur versera pour les sinistres couverts dans des circonstances déterminées. Les entreprises devraient vérifier si leurs plafonds sont adaptés à l'ampleur potentielle d'une réclamation.
Choisir ses plafonds uniquement en fonction du prix peut laisser l'entreprise fortement exposée si une réclamation importante dépasse la couverture disponible.
Comprendre les franchises
La franchise est le montant que l'assuré paie généralement avant que l'assureur ne prenne en charge un sinistre couvert. Des franchises plus élevées peuvent parfois réduire les primes, mais elles augmentent aussi le montant que l'entreprise doit être prête à payer après un sinistre.
Vérifier les exclusions
Les contrats d'assurance ne couvrent pas tous les événements possibles. Les exclusions peuvent avoir une incidence importante sur la protection offerte par un contrat.
Les entreprises devraient examiner les exclusions, les avenants, les délais de carence et les conditions, plutôt que de se fier uniquement au nom du contrat ou à sa description générale.
Tenir compte des contrats et des obligations légales
Certains clients, bailleurs, prêteurs, autorités de délivrance des licences ou partenaires commerciaux peuvent exiger des garanties précises ou des plafonds minimaux.
Les entreprises devraient également vérifier auprès des autorités publiques compétentes quelles garanties sont obligatoires. Les obligations en matière d'assurance peuvent varier selon les États et la situation de l'entreprise.
Réexaminer régulièrement la couverture
Les besoins en assurance peuvent évoluer à mesure qu'une entreprise se développe. De nouveaux salariés, véhicules, équipements, sites, produits, services ou contrats peuvent créer des risques différents.
La SBA recommande de réévaluer la couverture d'assurance à mesure que la situation de l'entreprise évolue plutôt que de simplement renouveler indéfiniment les mêmes contrats.
Comparer les offres d'assurance des entreprises
Les entreprises peuvent souscrire une assurance par l'intermédiaire d'agents, de courtiers ou directement auprès des assureurs, selon le marché et les produits disponibles. Lors de la comparaison des offres, tenez compte des garanties, des plafonds, des exclusions, des franchises, des primes, des avenants, de la qualité du service de gestion des sinistres et de la solidité financière de l'assureur.
Il peut également être utile d'obtenir plusieurs devis pour des garanties comparables. Une prime moins élevée ne représente pas nécessairement une protection équivalente si un autre contrat offre des garanties plus étendues ou des plafonds plus élevés.
Pour les entreprises exposées à des risques complexes, un professionnel de l'assurance peut aider à repérer d'éventuelles lacunes et à déterminer quels contrats spécialisés peuvent être appropriés.
Conclusion
L'assurance des entreprises peut aider à protéger les sociétés contre les pertes financières découlant de risques couverts liés aux biens, à la responsabilité civile, aux salariés, aux véhicules, aux activités professionnelles et à l'exploitation. Il n'existe pas de formule d'assurance unique adaptée à toutes les entreprises, car les besoins de couverture dépendent fortement des activités et du profil de risque de chacune.
Les entreprises devraient identifier leurs principales expositions, déterminer quelles garanties sont obligatoires, examiner les plafonds et les exclusions des contrats et comparer le coût total des options disponibles. L'assurance devrait également être réévaluée à mesure que l'entreprise évolue, afin que la couverture continue de refléter ses activités et ses risques actuels.
Références
- U.S. Small Business Administration — Business Insurance
- U.S. Small Business Administration — Rethinking Insurance Coverage
- Insurance Information Institute — Commercial General Liability Insurance
- Insurance Information Institute — Types of Commercial Insurance Policies
- Insurance Information Institute — Small Business Insurance Basics