

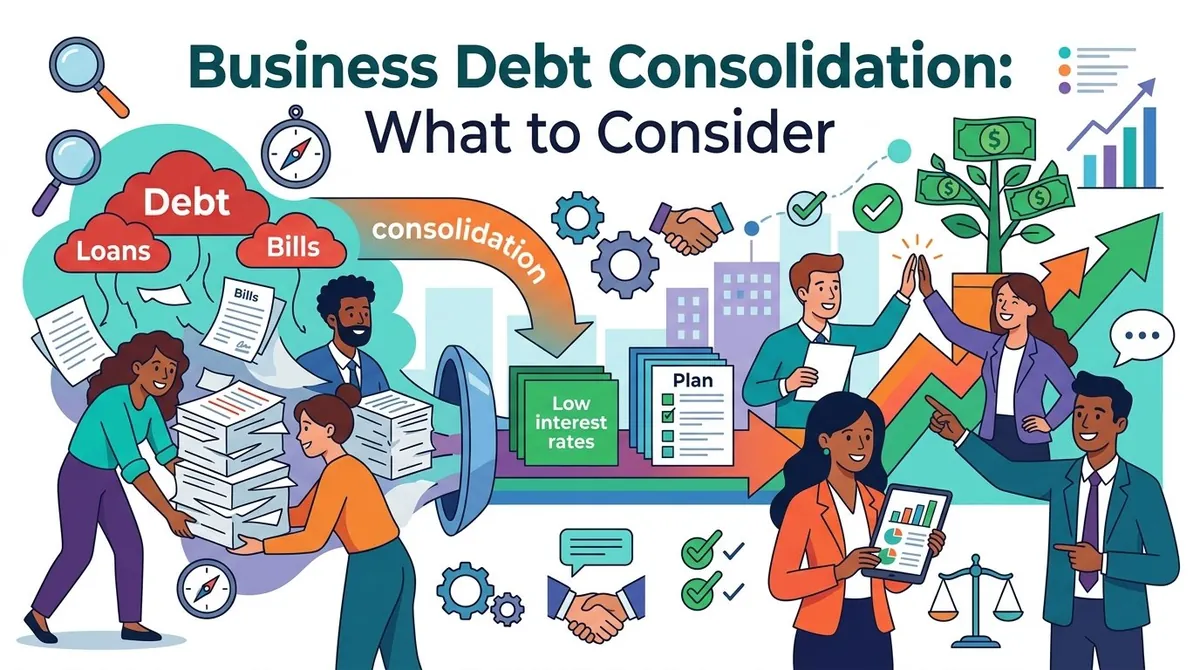
Les entreprises recourent souvent à plusieurs formes de financement pour couvrir leurs frais de fonctionnement, acheter du matériel, financer leur développement ou combler des décalages temporaires de trésorerie. Avec le temps, ces engagements peuvent devenir difficiles à gérer lorsqu'ils comportent des taux d'intérêt, des échéanciers, des frais et des prêteurs différents.
Le regroupement des dettes d'entreprise est une approche qui peut permettre à une société de remplacer plusieurs dettes par un financement unique. L'objectif est généralement de simplifier le remboursement, de réduire éventuellement le coût du financement ou de mettre en place une structure de paiement mieux adaptée à la trésorerie de l'entreprise.
Toutefois, le regroupement ne rend pas automatiquement la dette moins coûteuse. Les entreprises doivent comparer le coût total du nouveau financement, en comprendre les conditions et déterminer si leur situation financière leur permet d'assumer la nouvelle échéance.
Qu'est-ce que le regroupement des dettes d'entreprise ?
Le regroupement des dettes d'entreprise consiste à utiliser un nouveau financement pour rembourser plusieurs dettes professionnelles existantes. Au lieu d'effectuer plusieurs paiements à différents créanciers, l'entreprise rembourse un seul prêt ou une seule facilité de financement.
Par exemple, une entreprise peut avoir un solde de carte de crédit professionnelle, un prêt d'équipement, un prêt à court terme et une ligne de crédit. Si elle y est admissible, elle pourrait obtenir un prêt de regroupement et en utiliser le produit pour rembourser tout ou partie de ces engagements.
Les avantages potentiels sont notamment :
- Un remboursement simplifié : plusieurs paiements peuvent être remplacés par une seule échéance planifiée.
- Des coûts d'intérêt potentiellement plus faibles : un nouveau prêt peut présenter un taux inférieur à celui de certaines dettes existantes.
- Une meilleure gestion de la trésorerie : une durée de remboursement plus longue peut réduire les mensualités.
- Un financement plus prévisible : un financement à taux fixe peut faciliter la prévision des paiements futurs.
L'avantage réel dépend des conditions proposées et des dettes existantes de l'entreprise.
Dans quels cas le regroupement peut-il être pertinent ?
Le regroupement des dettes peut valoir la peine d'être étudié lorsqu'une entreprise a plusieurs engagements coûteux et peut obtenir un financement assorti de conditions plus supportables.
Un point important consiste à vérifier si le nouveau financement améliore réellement la situation financière globale. Une mensualité plus faible ne signifie pas nécessairement que la dette coûte moins cher. Une durée de remboursement plus longue peut réduire les mensualités tout en augmentant le total des intérêts payés sur la durée du prêt.
Les entreprises devraient d'abord dresser une liste complète de leurs engagements existants, en précisant :
- Le capital restant dû
- Le taux d'intérêt ou le coefficient de financement
- La mensualité
- La durée de remboursement restante
- Les pénalités de remboursement anticipé
- Les frais de dossier ou autres frais
- Les garanties réelles ou personnelles
Cette liste sert de point de référence pour comparer une offre de regroupement.
Principaux facteurs à prendre en compte
Taux d'intérêt et coût total
Le taux d'intérêt est l'un des facteurs les plus importants, mais il ne doit pas être considéré isolément. Les entreprises devraient calculer le coût total de remboursement du nouveau financement, intérêts et frais compris.
Un prêt de regroupement affichant un taux plus bas peut tout de même s'avérer coûteux s'il comporte des frais de dossier importants ou une durée de remboursement nettement plus longue.
Trésorerie mensuelle
La nouvelle échéance doit s'intégrer de manière réaliste dans la trésorerie de l'entreprise. Selon la U.S. Small Business Administration, « la capacité de remboursement d'une entreprise est un critère important » pour obtenir un financement.
Examinez plusieurs mois de chiffre d'affaires, de frais de fonctionnement, de remboursements de dettes existantes et de réserves de trésorerie avant de contracter le nouvel engagement. Les entreprises dont l'activité est saisonnière devraient aussi vérifier que les échéances restent supportables pendant les périodes creuses.
Durée du prêt
Une durée plus longue peut rendre les mensualités plus supportables, mais elle peut aussi augmenter le montant des intérêts payés au fil du temps.
Par exemple, refinancer plusieurs engagements à court terme au moyen d'un prêt à plus long terme pourrait soulager immédiatement la trésorerie. L'entreprise devrait ensuite mettre en balance ce soulagement avec le coût total et la période supplémentaire pendant laquelle elle restera endettée.
Frais et pénalités
Les entreprises devraient examiner l'ensemble de la grille tarifaire avant d'accepter une offre. Les coûts potentiels peuvent inclure :
- Les frais de dossier
- Les frais de demande
- Les frais de clôture
- Les pénalités de retard de paiement
- Les pénalités de remboursement anticipé
- Les frais annuels ou de gestion
La SBA recommande d'interroger les prêteurs sur « les taux, les frais, les exigences en matière de crédit et de trésorerie, les pénalités de remboursement anticipé et les autres conditions de remboursement ».
Garanties réelles et cautions personnelles
Certains financements professionnels peuvent exiger des garanties réelles, tandis que d'autres peuvent exiger que le dirigeant fournisse une caution personnelle.
Ces exigences peuvent modifier sensiblement le risque associé au regroupement. Avant de signer, sachez précisément quels actifs de l'entreprise garantissent le prêt et si des biens personnels pourraient être exposés si l'entreprise ne parvient pas à rembourser.
Quelles options de financement peuvent être utilisées ?
Les entreprises peuvent disposer de plusieurs options de financement, selon leur profil de crédit, leur chiffre d'affaires, leur ancienneté et leurs besoins de financement.
Les prêts bancaires traditionnels peuvent offrir des modalités de remboursement structurées et convenir à des entreprises établies disposant de bons antécédents financiers.
Les financements garantis par la SBA constituent une autre possibilité pour les petites entreprises américaines admissibles. Le programme 7(a) de la SBA, par exemple, peut servir à refinancer des dettes professionnelles existantes, sous réserve des conditions du programme.
Certains financements SBA 504 peuvent également être utilisés pour un regroupement ou un refinancement de dettes admissibles, dans des conditions précises.
Les lignes de crédit professionnelles peuvent offrir plus de souplesse qu'un prêt de regroupement classique, bien qu'elles ne conviennent pas nécessairement au remplacement de tous les types de dettes.
Les prêteurs alternatifs peuvent proposer des procédures de demande plus rapides, mais les entreprises devraient examiner attentivement la tarification, la fréquence des remboursements, les garanties exigées et les conditions contractuelles avant de s'engager.
Comment le crédit et les documents financiers influent sur l'admissibilité
Les prêteurs évaluent généralement des facteurs tels que le chiffre d'affaires, la trésorerie, l'historique de crédit, l'endettement existant, l'ancienneté de l'entreprise et l'objet du financement.
Pour les prêts de la SBA, les prêteurs peuvent examiner l'historique de crédit, les prévisions financières, les garanties et la capacité de remboursement de l'entreprise.
Les dirigeants devraient donc rassembler leurs états financiers, leurs documents fiscaux, leurs relevés bancaires, les informations relatives à leurs dettes et les autres pièces justificatives avant de faire leur demande. Consulter les rapports de crédit de l'entreprise et, le cas échéant, les rapports de crédit personnels peut également aider à repérer des inexactitudes ou des problèmes potentiels avant qu'un prêteur n'évalue la demande.
Risques potentiels du regroupement des dettes d'entreprise
Le regroupement peut simplifier le remboursement, mais il ne fait pas disparaître la dette sous-jacente.
Une entreprise pourrait également supporter des intérêts totaux plus élevés si le nouveau prêt allonge sensiblement la durée de remboursement. Si des garanties réelles ou une caution personnelle sont en jeu, les conséquences d'un défaut de paiement peuvent aussi être plus lourdes.
Un autre risque est l'accumulation de nouvelles dettes après le regroupement. Si les cartes de crédit ou les lignes de crédit d'origine restent disponibles et que l'entreprise recommence à emprunter, elle pourrait se retrouver à la fois avec le prêt de regroupement et de nouveaux soldes.
C'est pourquoi le regroupement fonctionne mieux lorsqu'il s'inscrit dans un plan plus large de gestion de l'endettement, plutôt que de simplement transférer des soldes d'un prêteur à un autre.
Comment comparer les offres de regroupement
Avant de choisir un financement, comparez les offres selon les mêmes critères :
- 1Montant disponible — Suffit-il à rembourser les dettes à regrouper ?
- 2Taux d'intérêt ou coût du financement — Quel est le coût réel de l'emprunt ?
- 3Durée du prêt — Combien de temps durera le remboursement ?
- 4Mensualité — Est-elle compatible avec la trésorerie prévisionnelle ?
- 5Remboursement total — Combien l'entreprise paiera-t-elle au total ?
- 6Frais — Y a-t-il des frais de dossier, de gestion ou de clôture ?
- 7Garanties réelles — Quels actifs garantissent le financement ?
- 8Cautions — Une caution personnelle est-elle exigée ?
- 9Conditions de remboursement anticipé — L'entreprise peut-elle rembourser par anticipation sans frais supplémentaires ?
Comparer ces facteurs peut donner une image plus claire que de se concentrer uniquement sur la mensualité ou sur le taux d'intérêt annoncé.
Conclusion
Le regroupement des dettes d'entreprise peut simplifier la gestion de l'endettement et éventuellement améliorer la trésorerie, mais l'avantage financier dépend des conditions du nouveau financement. Une mensualité plus faible ne correspond pas nécessairement à un coût total plus faible, et l'allongement de la durée de remboursement peut entraîner des intérêts supplémentaires.
Avant de procéder à un regroupement, les entreprises devraient recenser leurs engagements existants, calculer le coût actuel de leurs financements, examiner leur trésorerie et comparer l'ensemble des conditions des options disponibles. Comprendre les frais, les garanties, les cautions, les durées de remboursement et le coût total de remboursement peut aider une entreprise à déterminer si le regroupement correspond à ses objectifs financiers.