

Las empresas se enfrentan a riesgos muy diversos, desde daños a la propiedad y lesiones de clientes hasta reclamaciones relacionadas con empleados, accidentes de vehículos, errores profesionales e interrupciones de la actividad normal. Sin un seguro adecuado, un acontecimiento imprevisto de gran envergadura puede generar una presión financiera considerable.
Los seguros para empresas ofrecen protección financiera frente a los riesgos específicos que cubre una póliza. La cobertura adecuada depende de factores como el sector de la empresa, su ubicación, sus empleados, sus bienes, sus vehículos, sus clientes y sus obligaciones contractuales.
Los requisitos en materia de seguros también varían según la jurisdicción. Algunos tipos de cobertura pueden ser obligatorios por ley, mientras que otros son opcionales pero potencialmente importantes en función del perfil de riesgo de la empresa. La U.S. Small Business Administration recomienda a las empresas evaluar sus riesgos y comparar coberturas, condiciones y precios al contratar un seguro.
¿Qué es un seguro para empresas?
El seguro para empresas engloba una serie de pólizas diseñadas para proteger a las compañías frente a las pérdidas financieras asociadas a los riesgos cubiertos. Una empresa puede contratar pólizas individuales o combinar varios tipos de cobertura en un paquete.
Los seguros comerciales suelen abarcar dos grandes ámbitos: la cobertura de daños materiales, que protege los activos de la empresa frente a las pérdidas cubiertas, y la cobertura de responsabilidad civil, que atiende determinadas reclamaciones en las que la empresa es legalmente responsable de haber causado daños a otras personas o a sus bienes.
Las pólizas que necesita una empresa dependen de sus actividades. Un comercio minorista, una constructora, una consultora, un restaurante y una empresa tecnológica pueden tener exposiciones muy diferentes.
Tipos habituales de seguros para empresas
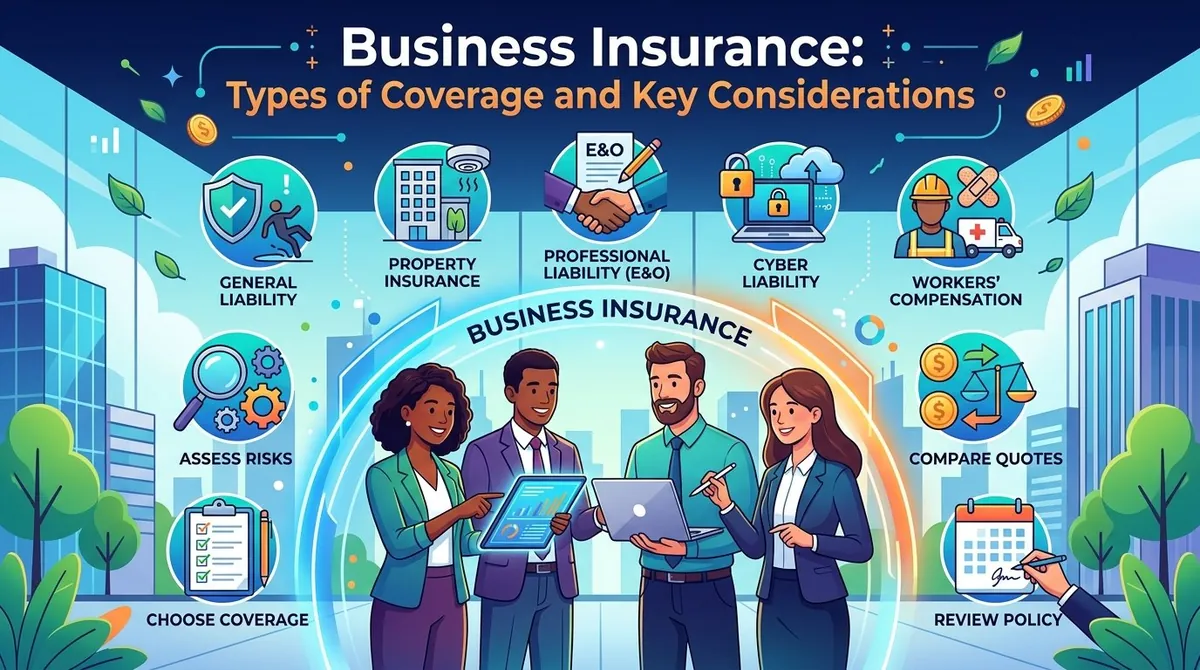
Seguro de responsabilidad civil general
El seguro de responsabilidad civil general puede proteger a una empresa frente a determinadas reclamaciones por lesiones corporales, daños materiales y perjuicios personales o publicitarios derivados de su actividad.
Por ejemplo, un cliente podría lesionarse en las instalaciones de la empresa, o un empleado podría dañar accidentalmente un bien de un cliente mientras presta un servicio. La cobertura de responsabilidad civil general puede ayudar a afrontar los gastos de defensa jurídica y las indemnizaciones cubiertas, con sujeción a las condiciones y los límites de la póliza.
La responsabilidad civil general no cubre todos los tipos de riesgo empresarial. Los errores profesionales, las lesiones de los empleados y determinadas exposiciones cibernéticas, de contaminación y de otro tipo pueden requerir coberturas separadas.
Seguro de bienes comerciales
El seguro de bienes comerciales protege los bienes asegurados de la empresa frente a riesgos específicos. Según la póliza, puede incluir edificios, equipos, existencias, mobiliario, ordenadores, maquinaria y otros activos físicos.
Las empresas deberían revisar qué causas de pérdida están cubiertas y cuáles están excluidas. Algunos riesgos, como las inundaciones, pueden requerir pólizas independientes.
Seguro de accidentes laborales
El seguro de accidentes laborales (workers' compensation) está diseñado para cubrir a los empleados que sufren lesiones o enfermedades laborales que cumplan los requisitos. La cobertura puede incluir gastos médicos y una parte de los salarios perdidos, con sujeción a la legislación aplicable y a las disposiciones de la póliza.
Los requisitos varían según el estado y pueden depender de factores como el número de empleados y la estructura de la empresa. Las empresas deberían comprobar los requisitos aplicables a su ubicación en lugar de dar por hecho que rigen las mismas normas en todas partes.
Seguro de responsabilidad civil profesional
El seguro de responsabilidad civil profesional, también llamado seguro de errores y omisiones (E&O), puede proteger a las empresas que prestan servicios o asesoramiento profesional frente a determinadas reclamaciones por errores, negligencia o incumplimiento de los servicios profesionales esperados.
Puede ser especialmente relevante para consultores, contables, profesionales de la tecnología, arquitectos y otros proveedores de servicios. La responsabilidad civil profesional suele ser independiente de la cobertura estándar de responsabilidad civil general.
Seguro de vehículos comerciales
Las empresas que poseen o utilizan vehículos con fines comerciales pueden necesitar un seguro de vehículos comerciales. La cobertura puede abarcar determinadas responsabilidades y daños materiales relacionados con los vehículos de la empresa asegurados.
Las compañías también deberían tener en cuenta cómo utilizan los empleados sus vehículos personales para fines laborales, ya que una póliza de automóvil particular puede no ofrecer la misma cobertura en actividades comerciales.
Seguro de interrupción de la actividad
En ocasiones, un siniestro cubierto puede impedir que una empresa funcione con normalidad aunque sus bienes físicos estén asegurados. El seguro de interrupción de la actividad puede cubrir determinadas pérdidas de ingresos y gastos adicionales derivados de una interrupción cubierta, según la póliza.
El Insurance Information Institute señala que la cobertura por interrupción de la actividad puede ayudar a reponer los ingresos perdidos tras acontecimientos como incendios u otras catástrofes que interrumpen las operaciones.
Ciberseguro
Las empresas dependen cada vez más de sistemas digitales y almacenan información sensible de clientes, empleados o de carácter financiero. Un ciberseguro puede cubrir determinadas pérdidas asociadas a incidentes cibernéticos, según la póliza.
Entre las posibles exposiciones figuran las filtraciones de datos, el ransomware, la interrupción de la actividad, los gastos de notificación y las reclamaciones de terceros. La cobertura cibernética debería evaluarse por separado, ya que las pólizas estándar de responsabilidad civil general pueden no cubrir muchos riesgos de este tipo.
Seguro de responsabilidad civil por productos
Las empresas que fabrican, distribuyen, venden al por mayor o comercializan productos pueden enfrentarse a reclamaciones si un producto causa lesiones o daños materiales.
El seguro de responsabilidad civil por productos puede ofrecer protección frente a determinadas reclamaciones cubiertas. La SBA identifica esta cobertura como un tipo habitual para las empresas dedicadas a la fabricación, la venta al por mayor, la distribución o el comercio minorista.
Pólizas para propietarios de empresas
Una póliza para propietarios de empresas (business owners' policy, BOP) combina varios tipos de cobertura en un solo paquete, que suele incluir daños materiales, responsabilidad civil general e interrupción de la actividad.
Las BOP suelen estar diseñadas para pequeñas y medianas empresas con riesgos relativamente sencillos. No sustituyen automáticamente a todos los tipos de seguro que una empresa pueda necesitar. Por ejemplo, la responsabilidad civil profesional, los accidentes laborales y los vehículos comerciales suelen requerir pólizas independientes.
Una BOP puede simplificar la gestión de los seguros, pero las empresas deberían examinar igualmente sus exclusiones, límites, franquicias y cláusulas adicionales disponibles.
Aspectos clave al elegir un seguro para empresas
Evaluar los riesgos de la empresa
El primer paso es identificar los riesgos asociados a las actividades de la empresa. Conviene tener en cuenta la ubicación física, los equipos, las existencias, los empleados, los vehículos, los clientes, los servicios profesionales, los sistemas digitales y las responsabilidades contractuales.
La SBA recomienda evaluar los posibles accidentes, catástrofes naturales, demandas y otros acontecimientos que podrían ocasionar pérdidas financieras significativas.
Revisar los límites de cobertura
El límite de cobertura de una póliza determina la cantidad máxima que pagará la aseguradora por las pérdidas cubiertas en circunstancias concretas. Las empresas deberían valorar si sus límites son adecuados para la posible magnitud de una reclamación.
Elegir los límites únicamente en función del precio puede dejar a una empresa con una exposición considerable si una reclamación importante supera la cobertura disponible.
Comprender las franquicias
La franquicia es la cantidad que suele pagar el asegurado antes de que la aseguradora contribuya a cubrir una pérdida. Una franquicia más alta puede reducir a veces las primas, pero también aumenta la cantidad que la empresa debe estar preparada para pagar tras un siniestro.
Comprobar las exclusiones
Las pólizas de seguro no cubren todos los acontecimientos posibles. Las exclusiones pueden influir de manera significativa en la protección que ofrece una póliza.
Las empresas deberían revisar las exclusiones, las cláusulas adicionales, los periodos de carencia y las condiciones, en lugar de fiarse únicamente del nombre de la póliza o de su descripción general.
Tener en cuenta los contratos y los requisitos legales
Algunos clientes, arrendadores, prestamistas, autoridades que conceden licencias o socios comerciales pueden exigir coberturas de seguro específicas o límites mínimos.
Las empresas también deberían verificar con las autoridades competentes qué coberturas son obligatorias por ley. Los requisitos en materia de seguros pueden variar según el estado y las circunstancias de la empresa.
Revisar la cobertura periódicamente
Las necesidades de seguro pueden cambiar a medida que crece una empresa. Nuevos empleados, vehículos, equipos, ubicaciones, productos, servicios o contratos pueden generar riesgos distintos.
La SBA recomienda reevaluar la cobertura de seguros a medida que cambian las circunstancias de la empresa, en lugar de limitarse a renovar indefinidamente las mismas pólizas.
Comparar opciones de seguros para empresas
Las empresas pueden contratar seguros a través de agentes, corredores o directamente con las aseguradoras, según el mercado y los productos disponibles. Al comparar opciones, conviene tener en cuenta la cobertura, los límites, las exclusiones, las franquicias, las primas, las cláusulas adicionales, el servicio de gestión de siniestros y la solidez financiera de la aseguradora.
También puede resultar útil solicitar varios presupuestos con coberturas comparables. Una prima más baja no representa necesariamente una protección equivalente si otra póliza ofrece una cobertura más amplia o límites más altos.
En el caso de empresas con riesgos complejos, un profesional de los seguros puede ayudar a detectar posibles lagunas y a determinar qué pólizas especializadas pueden ser adecuadas.
Reflexiones finales
Los seguros para empresas pueden ayudar a proteger a las compañías frente a las pérdidas financieras derivadas de riesgos cubiertos relacionados con los bienes, la responsabilidad civil, los empleados, los vehículos, la actividad profesional y las operaciones. No existe un paquete de seguros único que sirva para todas las empresas, ya que las necesidades de cobertura dependen en gran medida de las actividades y del perfil de riesgo de cada una.
Las empresas deberían identificar sus principales exposiciones, determinar qué coberturas son obligatorias por ley, revisar los límites y exclusiones de las pólizas y comparar el costo total de las opciones disponibles. Los seguros también deberían reevaluarse a medida que cambia la empresa, para que la cobertura siga reflejando sus operaciones y riesgos actuales.
Referencias
- U.S. Small Business Administration — Business Insurance
- U.S. Small Business Administration — Rethinking Insurance Coverage
- Insurance Information Institute — Commercial General Liability Insurance
- Insurance Information Institute — Types of Commercial Insurance Policies
- Insurance Information Institute — Small Business Insurance Basics