

Las empresas suelen recurrir a varias formas de financiación para cubrir gastos operativos, adquirir equipos, financiar su expansión o cubrir desfases temporales de tesorería. Con el tiempo, estas obligaciones pueden volverse difíciles de gestionar cuando tienen tipos de interés, calendarios de pago, comisiones y prestamistas distintos.
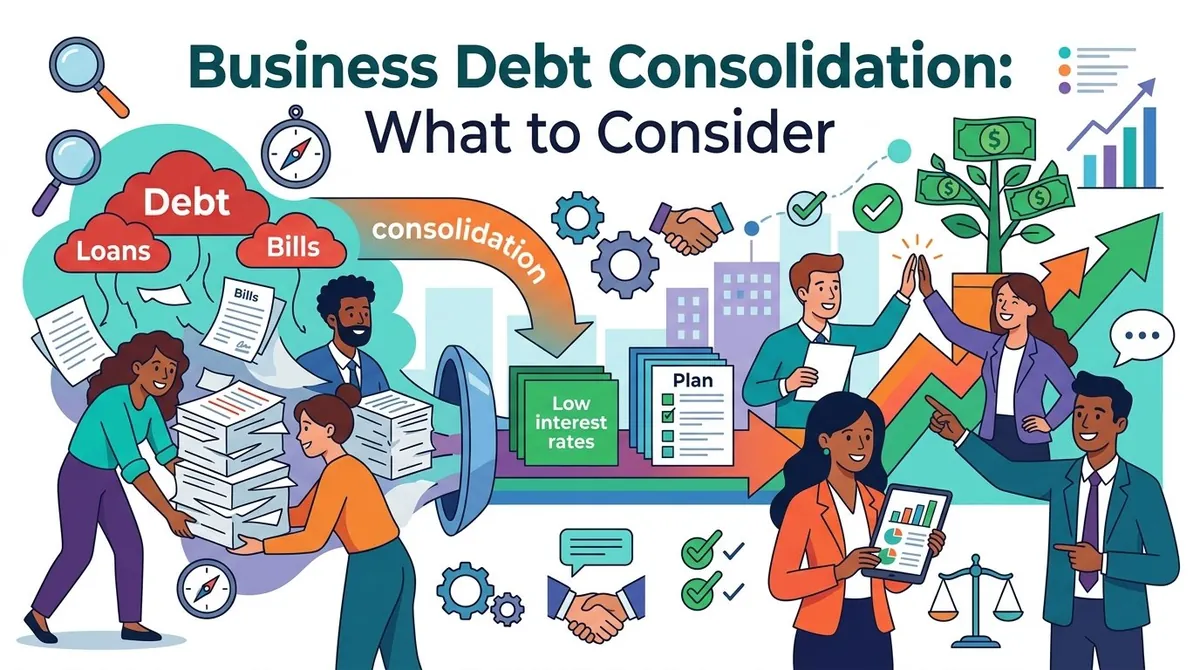
La consolidación de deudas empresariales es un enfoque que puede permitir a una compañía sustituir varias obligaciones de deuda por un único acuerdo de financiación. El objetivo suele ser simplificar el reembolso, reducir potencialmente los costos de financiación o crear una estructura de pagos que se ajuste mejor al flujo de caja de la empresa.
Sin embargo, la consolidación no abarata automáticamente la deuda. Las empresas deben comparar el costo total de la nueva financiación, comprender sus condiciones y determinar si su situación financiera puede asumir el nuevo pago.
¿Qué es la consolidación de deudas empresariales?
La consolidación de deudas empresariales consiste en utilizar una nueva financiación para saldar varias deudas existentes del negocio. En lugar de realizar varios pagos a distintos acreedores, la empresa paga un único préstamo o línea de financiación consolidada.
Por ejemplo, una compañía podría tener un saldo en una tarjeta de crédito empresarial, un préstamo para equipos, un préstamo a corto plazo y una línea de crédito empresarial. Si reúne los requisitos, podría obtener un préstamo de consolidación y utilizar los fondos para saldar algunas de esas obligaciones o todas ellas.
Entre las posibles ventajas figuran:
- Reembolso simplificado: varios pagos pueden convertirse en un único pago programado.
- Costos de intereses potencialmente más bajos: un nuevo préstamo puede tener un tipo inferior al de algunas deudas existentes.
- Mejor gestión del flujo de caja: un plazo de reembolso más largo puede reducir los pagos mensuales.
- Financiación más previsible: la financiación a tipo fijo puede facilitar la previsión de los pagos futuros.
El beneficio real depende de las condiciones disponibles y de la deuda existente del negocio.
¿Cuándo puede tener sentido la consolidación?
Puede merecer la pena evaluar la consolidación de deudas cuando una empresa tiene varias obligaciones de alto costo y puede acceder a una financiación con condiciones más llevaderas.
Un aspecto importante es si la nueva financiación mejora realmente la situación financiera general. Un pago mensual más bajo no significa por sí solo que la deuda sea más barata. Un plazo de reembolso más largo puede reducir los pagos mensuales y, al mismo tiempo, aumentar el total de intereses pagados durante la vida del préstamo.
En primer lugar, las empresas deberían elaborar una lista completa de sus obligaciones existentes, que incluya:
- Saldo pendiente
- Tipo de interés o tasa de factor
- Pago mensual
- Plazo de reembolso restante
- Penalizaciones por amortización anticipada
- Comisiones de apertura u otras comisiones
- Garantías reales o avales personales
Esto proporciona un punto de referencia para comparar una oferta de consolidación.
Factores clave a considerar
Tipo de interés y costo total
El tipo de interés es uno de los factores más importantes, pero no debe considerarse de forma aislada. Las empresas deberían calcular el costo total de reembolso de la nueva financiación, incluidos los intereses y las comisiones.
Un préstamo de consolidación con un tipo anunciado más bajo puede seguir siendo caro si incluye comisiones de apertura elevadas o un plazo de reembolso considerablemente más largo.
Flujo de caja mensual
El nuevo pago debe encajar de forma realista en el flujo de caja de la compañía. "La capacidad de reembolso de una empresa es un factor importante" para obtener financiación, según la Administración de Pequeñas Empresas de EE. UU. (SBA).
Conviene revisar varios meses de ingresos, gastos operativos, pagos de deuda existentes y reservas de efectivo antes de asumir la nueva obligación. Las empresas con ingresos estacionales también deberían considerar si los pagos seguirán siendo asumibles en los periodos de menor actividad.
Plazo del préstamo
Un plazo más largo puede hacer que los pagos mensuales resulten más llevaderos, pero también puede aumentar los intereses pagados a lo largo del tiempo.
Por ejemplo, refinanciar varias obligaciones a corto plazo en un préstamo a más largo plazo podría aliviar de inmediato el flujo de caja. La empresa debería entonces comparar ese alivio con el costo total y con el periodo adicional durante el cual seguirá endeudada.
Comisiones y penalizaciones
Las empresas deberían revisar la estructura completa de comisiones antes de aceptar una oferta. Entre los posibles costos figuran:
- Comisiones de apertura
- Comisiones de solicitud
- Gastos de formalización
- Recargos por pago atrasado
- Penalizaciones por amortización anticipada
- Cuotas anuales o de mantenimiento
La SBA recomienda preguntar a los prestamistas por "los tipos, las comisiones, los requisitos crediticios, los requisitos de flujo de caja, las penalizaciones por amortización anticipada y otras condiciones de reembolso".
Garantías reales y avales personales
Algunas financiaciones empresariales pueden exigir garantías reales, mientras que otras pueden requerir que el propietario del negocio aporte un aval personal.
Estos requisitos pueden cambiar sustancialmente el riesgo asociado a la consolidación. Antes de firmar, es fundamental saber con exactitud qué activos del negocio garantizan el préstamo y si los bienes personales podrían quedar expuestos en caso de que la empresa no pueda pagar.
¿Qué opciones de financiación pueden utilizarse?
Las empresas pueden tener varias vías de financiación posibles, en función de su perfil crediticio, sus ingresos, su antigüedad y sus necesidades de financiación.
Los préstamos bancarios tradicionales pueden ofrecer condiciones de reembolso estructuradas y pueden ser adecuados para empresas consolidadas con un sólido historial financiero.
La financiación respaldada por la SBA es otra posibilidad para las pequeñas empresas estadounidenses que reúnan los requisitos. El programa 7(a) de la SBA, por ejemplo, puede utilizarse para refinanciar deuda empresarial vigente, con sujeción a los requisitos del programa.
Determinadas financiaciones SBA 504 también pueden utilizarse para consolidar o refinanciar deudas que cumplan los requisitos, en condiciones específicas.
Las líneas de crédito empresariales pueden ofrecer más flexibilidad que un préstamo de consolidación convencional, aunque quizá no sean adecuadas para sustituir todo tipo de deuda.
Los prestamistas alternativos pueden ofrecer procesos de solicitud más rápidos, pero las empresas deberían examinar detenidamente los precios, la frecuencia de reembolso, los requisitos de garantía y las condiciones contractuales antes de seguir adelante.
Cómo influyen el crédito y los registros financieros en la elegibilidad
Los prestamistas suelen evaluar factores como los ingresos del negocio, el flujo de caja, el historial crediticio, la deuda existente, la antigüedad de la empresa y la finalidad de la financiación.
En los préstamos de la SBA, los prestamistas pueden tener en cuenta el historial crediticio, las proyecciones financieras, las garantías y la capacidad de reembolso de la empresa.
Por ello, los propietarios de negocios deberían organizar los estados financieros, los registros fiscales, los extractos bancarios, la información sobre deudas y otra documentación antes de presentar la solicitud. Revisar los informes crediticios empresariales y personales, cuando corresponda, también puede ayudar a detectar inexactitudes o posibles problemas antes de que un prestamista evalúe la solicitud.
Posibles riesgos de la consolidación de deudas empresariales
La consolidación puede simplificar el reembolso, pero no elimina la deuda subyacente.
Una empresa también podría afrontar un costo total de intereses más alto si el nuevo préstamo alarga considerablemente el reembolso. Si hay garantías reales o un aval personal de por medio, las consecuencias de un impago también pueden ser más graves.
Otro riesgo es acumular nueva deuda tras la consolidación. Si las tarjetas de crédito o las líneas de crédito originales siguen disponibles y la empresa vuelve a endeudarse, podría acabar con el préstamo de consolidación y, además, con nuevos saldos.
Por este motivo, la consolidación funciona mejor como parte de un plan más amplio de gestión de la deuda que como un simple traslado de saldos de un prestamista a otro.
Cómo comparar ofertas de consolidación
Antes de elegir un acuerdo de financiación, conviene comparar las ofertas con los mismos criterios:
- 1Importe disponible: ¿es suficiente para saldar las deudas que se van a consolidar?
- 2Tipo de interés o costo de financiación: ¿cuál es el costo real del préstamo?
- 3Plazo del préstamo: ¿cuánto tiempo durará el reembolso?
- 4Pago mensual: ¿encaja en el flujo de caja previsto?
- 5Reembolso total: ¿cuánto pagará la empresa en total?
- 6Comisiones: ¿hay comisiones de apertura, de mantenimiento o gastos de formalización?
- 7Garantías reales: ¿qué activos garantizan la financiación?
- 8Avales: ¿se exige un aval personal?
- 9Condiciones de amortización anticipada: ¿puede la empresa pagar antes de tiempo sin cargos adicionales?
Comparar estos factores puede ofrecer una imagen más clara que fijarse solo en el pago mensual o en el tipo de interés anunciado.
Reflexiones finales
La consolidación de deudas empresariales puede simplificar la gestión de la deuda y, potencialmente, mejorar el flujo de caja, pero el beneficio financiero depende de las condiciones de la nueva financiación. Un pago menor no equivale necesariamente a un costo total menor, y alargar el reembolso puede generar gastos adicionales por intereses.
Antes de consolidar, las empresas deberían inventariar sus obligaciones existentes, calcular sus costos de financiación actuales, revisar su flujo de caja y comparar las condiciones completas de las opciones disponibles. Comprender las comisiones, las garantías reales, los avales, los plazos de reembolso y los costos totales de reembolso puede ayudar a una empresa a determinar si la consolidación se ajusta a sus objetivos financieros.