

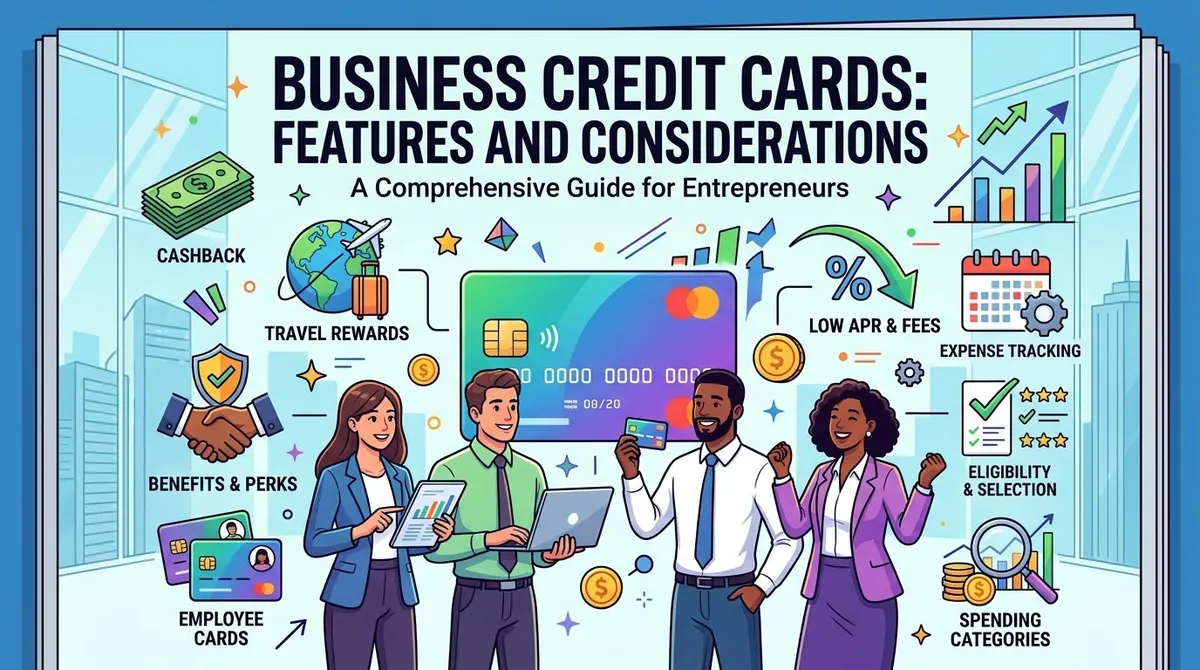
Les entreprises ont souvent besoin de moyens pratiques pour régler leurs dépenses de publicité, de déplacements, de stocks, d'abonnements logiciels, de fournitures de bureau et d'autres frais de fonctionnement. Une carte de crédit professionnelle peut offrir un pouvoir d'achat renouvelable tout en aidant les entreprises à séparer leurs dépenses professionnelles de leurs dépenses personnelles.
Les cartes de crédit professionnelles peuvent également proposer des outils de gestion des dépenses des salariés, de suivi des frais, de récompenses et de gestion financière. Elles restent néanmoins une forme de crédit, et les intérêts, les frais, les conditions d'octroi et les modalités de remboursement peuvent varier considérablement d'une carte à l'autre.
Avant de faire une demande, les entreprises devraient réfléchir à l'utilisation prévue de la carte, à la manière dont les soldes seront remboursés, aux frais applicables et à la cohérence du compte avec leurs objectifs financiers plus larges.
Qu'est-ce qu'une carte de crédit professionnelle ?
Une carte de crédit professionnelle est un compte de crédit renouvelable conçu pour les achats liés à l'activité de l'entreprise. Elle fonctionne de manière similaire à une carte de crédit personnelle : le titulaire peut effectuer des achats jusqu'à une limite de crédit définie et rembourser le solde au fil du temps.
Les entreprises peuvent utiliser ces cartes pour leurs dépenses courantes ou pour des besoins de financement à court terme. La U.S. Small Business Administration indique que les cartes de crédit professionnelles peuvent aider les entreprises à séparer les achats professionnels et personnels, à suivre leurs dépenses et, éventuellement, à se constituer un historique de crédit professionnel. (sba.gov)
Une carte de crédit professionnelle ne signifie pas nécessairement que le dirigeant n'a aucune responsabilité personnelle à l'égard du compte. Selon l'émetteur et la demande, une vérification du crédit personnel ou une garantie personnelle peut être exigée.
Principales caractéristiques des cartes de crédit professionnelles
Limites de crédit
La limite de crédit détermine le montant que l'entreprise peut généralement débiter sur le compte. La limite appropriée dépend de facteurs tels que le chiffre d'affaires de l'entreprise, son historique de crédit, ses habitudes de dépenses et les critères d'octroi de l'émetteur.
Les entreprises devraient vérifier si la limite disponible suffit à couvrir les dépenses prévues sans les inciter à s'endetter au-delà de ce qu'elles peuvent rembourser sans difficulté.
Taux annuel effectif global
Le taux annuel effectif global (TAEG, ou APR en anglais) représente le coût du maintien d'un solde impayé. Une carte peut appliquer des taux différents pour les achats, les avances de fonds ou d'autres opérations.
Certaines cartes proposent des taux promotionnels pendant une période d'introduction. Les entreprises devraient vérifier la date de fin de cette période et le taux qui s'applique ensuite. Le Consumer Financial Protection Bureau recommande de prêter attention aux taux promotionnels et aux conditions applicables après la période promotionnelle. (consumerfinance.gov)
Programmes de récompenses
De nombreuses cartes de crédit professionnelles offrent des récompenses telles que du remboursement en argent (cash back), des points ou des avantages liés aux voyages.
Les récompenses peuvent être structurées autour de catégories de dépenses particulières, comme les déplacements, la publicité, les fournitures de bureau, l'expédition ou les télécommunications. La SBA recommande de vérifier si les récompenses et avantages d'une carte correspondent aux habitudes de dépenses réelles de l'entreprise. (sba.gov)
Les entreprises devraient également examiner les règles d'utilisation des récompenses, les seuils de dépenses, les règles d'expiration et toute restriction associée.
Cartes pour les salariés
Les entreprises peuvent souvent émettre des cartes supplémentaires pour leurs salariés. Cela peut faciliter la gestion des achats des salariés tout en rattachant les opérations à un compte central.
Certaines plateformes proposent des limites de dépenses individuelles, des contrôles des opérations, des alertes et des rapports pour les cartes des salariés. Ces fonctionnalités peuvent aider les entreprises à établir des politiques de dépenses plus claires et à suivre leurs frais.
Les entreprises devraient également savoir qui est responsable des achats effectués par les salariés titulaires d'une carte et quelles protections s'appliquent aux opérations non autorisées.
Gestion des dépenses
Les cartes professionnelles peuvent simplifier le suivi des dépenses en regroupant les opérations dans des relevés et des tableaux de bord de compte en ligne.
Certains émetteurs proposent des intégrations avec des logiciels de comptabilité et de gestion des notes de frais. Les entreprises peuvent utiliser ces outils pour catégoriser les opérations, rapprocher les dépenses et simplifier la tenue de leurs registres.
Utilisations courantes en entreprise
Les cartes de crédit professionnelles peuvent servir à régler un large éventail de frais de fonctionnement.
**Publicité et marketing :** les entreprises peuvent payer la publicité numérique, les services promotionnels et les abonnements marketing.
**Déplacements :** les salariés peuvent utiliser les cartes pour les vols, les hôtels, les locations de voitures, les repas et d'autres frais de déplacement professionnel autorisés.
**Logiciels et abonnements :** les dépenses récurrentes telles que les logiciels, les services cloud, les outils de communication et les plateformes en ligne peuvent être débitées automatiquement.
**Frais de bureau :** les entreprises peuvent utiliser les cartes pour les fournitures, l'équipement, l'expédition et d'autres achats courants.
**Trésorerie à court terme :** une carte de crédit peut offrir une souplesse d'achat temporaire lorsque les dépenses surviennent avant l'encaissement des recettes attendues.
Toutefois, recourir au crédit renouvelable pour faire face à des problèmes de trésorerie persistants peut devenir coûteux si les soldes sont reportés sur de longues périodes.
Crédit professionnel et crédit personnel
Les cartes de crédit professionnelles peuvent contribuer à constituer l'historique de crédit d'une entreprise, mais les pratiques de déclaration diffèrent selon les émetteurs.
La SBA indique que les demandes de crédit professionnel peuvent impliquer l'examen du crédit personnel du dirigeant, en particulier lorsque l'entreprise dispose d'un historique de crédit limité. Elle recommande également de vérifier si une carte déclare l'activité du compte aux agences d'évaluation du crédit des entreprises. (sba.gov)
Les entreprises devraient donc déterminer :
- Si l'émetteur vérifie le crédit personnel du dirigeant
- Si une garantie personnelle est exigée
- Si l'activité du compte est déclarée aux bureaux de crédit commerciaux
- Si l'historique de paiement peut avoir une incidence sur le crédit personnel du dirigeant
- Ce qui se passe si l'entreprise ne peut pas rembourser le solde
Ces éléments peuvent varier selon l'émetteur et le produit.
Frais à prendre en compte
Les récompenses mises en avant ou l'offre de bienvenue ne devraient pas être les seuls critères de comparaison entre les cartes. Les entreprises devraient examiner l'ensemble de la grille tarifaire.
Les frais possibles comprennent :
- Les frais annuels
- Les frais sur les opérations à l'étranger
- Les frais de retard de paiement
- Les frais d'avance de fonds
- Les frais de transfert de solde
- Les frais liés aux cartes des salariés
- D'autres frais de compte ou de service
Le CFPB souligne que les frais constituent une part importante du coût global d'une carte de crédit et doivent être évalués en même temps que le TAEG et les avantages. (consumerfinance.gov)
Une carte assortie de frais annuels peut se justifier pour une entreprise qui tire suffisamment de valeur des récompenses ou d'autres avantages, tandis qu'une option sans frais annuels peut mieux convenir à une entreprise dont les dépenses sont plus modestes.
Sécurité et contrôle des dépenses
Les cartes de crédit professionnelles peuvent offrir des outils supplémentaires pour contrôler les dépenses des salariés. Les entreprises peuvent être en mesure de fixer des limites individuelles, de restreindre certains types d'opérations et de recevoir des notifications lors des achats.
Les fonctions de sécurité peuvent également aider les entreprises à surveiller les opérations inhabituelles et à réagir en cas d'activité non autorisée.
Comme les cartes professionnelles donnent accès aux fonds de l'entreprise, celles-ci devraient établir des politiques internes claires précisant qui peut utiliser les cartes, quelles dépenses sont autorisées, quels justificatifs sont exigés et comment les opérations sont contrôlées.
Comment comparer les cartes de crédit professionnelles
Avant de choisir une carte, les entreprises devraient comparer plusieurs facteurs :
**Habitudes de dépenses**
Examinez les postes sur lesquels l'entreprise dépense le plus. Une entreprise dont les frais de déplacement sont importants peut avoir des priorités différentes de celles d'une entreprise qui dépense principalement en publicité, en stocks ou en logiciels.
**Coût du maintien d'un solde**
Si l'entreprise prévoit de régler l'intégralité du solde du relevé chaque mois, les récompenses et les frais peuvent être particulièrement importants. Si des soldes risquent d'être reportés, le TAEG et les coûts de financement deviennent plus déterminants.
**Récompenses et avantages**
Calculez la valeur potentielle des récompenses en fonction des dépenses réelles de l'entreprise plutôt que des récompenses maximales annoncées.
**Gestion des salariés**
Vérifiez si la carte offre des contrôles, des rapports, des alertes et des limites de dépenses individuelles adaptés pour les salariés.
**Conditions de crédit et de garantie**
Examinez les conditions de demande et déterminez si le compte exige une garantie personnelle ou une vérification du crédit personnel.
**Intégration comptable**
Si l'entreprise utilise déjà un logiciel de comptabilité ou de gestion des notes de frais, vérifiez si la carte s'intègre à ces systèmes.
Cartes de crédit professionnelles et prêts aux entreprises
Une carte de crédit professionnelle et un prêt aux entreprises répondent à des besoins différents.
Une carte de crédit offre un crédit renouvelable, qui permet à l'entreprise d'emprunter et de rembourser de manière répétée dans le cadre des conditions du compte. Un prêt aux entreprises fournit généralement un montant déterminé, remboursé selon un échéancier défini.
Les cartes de crédit peuvent être utiles pour les achats récurrents et les dépenses à court terme, tandis qu'un financement remboursable par échéances peut mieux convenir aux achats plus importants ou aux besoins d'emprunt à plus long terme.
Les entreprises devraient comparer le coût et les modalités de remboursement de chaque option avant de décider comment financer une dépense.
Conclusion
Les cartes de crédit professionnelles peuvent offrir une souplesse d'achat, des outils de gestion des dépenses, des contrôles sur les dépenses des salariés et des récompenses, tout en aidant les entreprises à séparer leurs dépenses professionnelles et personnelles. Leur utilité dépend largement de la gestion du compte et de l'adéquation de ses conditions aux habitudes de dépenses de l'entreprise.
Avant de faire une demande, les entreprises devraient examiner les TAEG, les frais, les récompenses, les limites de crédit, les fonctionnalités des cartes pour les salariés, les pratiques de déclaration, les garanties personnelles et les intégrations comptables. Comprendre ces facteurs peut aider une entreprise à choisir une carte adaptée à ses besoins opérationnels sans négliger les coûts et les responsabilités liés au crédit renouvelable.
Références
- U.S. Small Business Administration — 5 Ways to Separate Your Personal and Business Finances
- U.S. Small Business Administration — Business Credit Card Offers: 5 Things to Look Out For
- U.S. Small Business Administration — Is a Secured Business Credit Card Right for You?
- Consumer Financial Protection Bureau — Know Before You Owe: Credit Cards
- Consumer Financial Protection Bureau — Credit Card Key Terms