

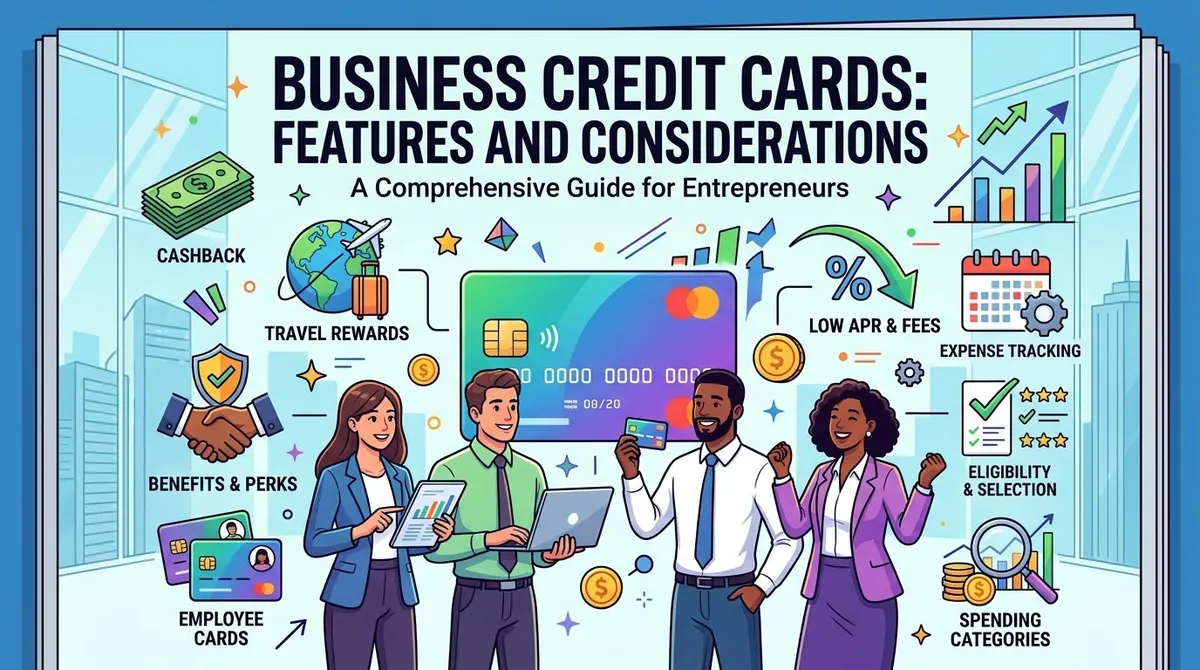
Las empresas suelen necesitar formas cómodas de pagar publicidad, viajes, inventario, suscripciones de software, gastos de oficina y otros costos operativos. Una tarjeta de crédito empresarial puede ofrecer una fuente renovable de poder de compra y, al mismo tiempo, ayudar a las compañías a mantener los gastos del negocio separados de los gastos personales.
Las tarjetas de crédito empresariales también pueden ofrecer herramientas para el gasto de los empleados, el seguimiento de gastos, las recompensas y la gestión financiera. Sin embargo, siguen siendo una forma de crédito, y los intereses, las comisiones, los requisitos crediticios y las condiciones de pago pueden variar considerablemente de una tarjeta a otra.
Antes de solicitarla, las empresas deberían considerar cómo se utilizará la tarjeta, cómo se pagarán los saldos, qué comisiones se aplican y si la cuenta respalda los objetivos financieros generales de la compañía.
¿Qué es una tarjeta de crédito empresarial?
Una tarjeta de crédito empresarial es una cuenta de crédito renovable diseñada para compras relacionadas con el negocio. Funciona de forma similar a una tarjeta de crédito personal: permite al titular realizar compras hasta un límite de crédito establecido y pagar el saldo a lo largo del tiempo.
Las empresas pueden utilizar estas tarjetas para gastos cotidianos o necesidades de financiación a corto plazo. La Administración de Pequeñas Empresas de EE. UU. (SBA) señala que las tarjetas de crédito empresariales pueden ayudar a las compañías a separar las compras del negocio de las personales, hacer un seguimiento del gasto y, potencialmente, construir un historial de crédito empresarial. (sba.gov)
Una tarjeta de crédito empresarial no implica necesariamente que el propietario del negocio no tenga ninguna responsabilidad personal sobre la cuenta. Según el emisor y la solicitud, puede exigirse una verificación del crédito personal o una garantía personal.
Características clave de las tarjetas de crédito empresariales
Límites de crédito
El límite de crédito determina cuánto puede cargar en general la empresa a la cuenta. El límite adecuado depende de factores como los ingresos del negocio, el historial crediticio, los patrones de gasto y los criterios de evaluación del emisor.
Las empresas deberían valorar si el límite disponible es suficiente para los gastos previstos sin incentivar a la compañía a asumir más deuda de la que puede pagar con holgura.
Tasa de porcentaje anual
La tasa de porcentaje anual (APR) representa el costo de mantener un saldo pendiente. Una tarjeta puede tener tasas distintas para compras, adelantos de efectivo u otras operaciones.
Algunas tarjetas ofrecen periodos con una APR introductoria. Las empresas deberían comprobar cuándo termina el periodo promocional y qué tasa se aplica después. La Oficina de Protección Financiera del Consumidor (CFPB) recomienda prestar atención a las tasas introductorias y a las condiciones aplicables una vez finalizado el periodo promocional. (consumerfinance.gov)
Programas de recompensas
Muchas tarjetas de crédito empresariales ofrecen recompensas como reembolsos en efectivo, puntos o beneficios relacionados con los viajes.
Las recompensas pueden estructurarse en torno a categorías de gasto concretas, como viajes, publicidad, material de oficina, envíos o telecomunicaciones. La SBA recomienda considerar si las recompensas y los beneficios de una tarjeta se ajustan a los patrones de gasto reales de la compañía. (sba.gov)
Las empresas también deberían examinar las reglas de canje, los requisitos de gasto, las políticas de caducidad y cualquier restricción asociada a las recompensas.
Tarjetas para empleados
A menudo, las empresas pueden emitir tarjetas adicionales para sus empleados. Esto facilita la gestión de las compras de los empleados y mantiene las transacciones vinculadas a una cuenta central.
Algunas plataformas ofrecen límites de gasto individuales, controles de transacciones, alertas e informes para las tarjetas de empleados. Estas funciones pueden ayudar a las empresas a establecer políticas de gasto más claras y a supervisar los gastos.
Las empresas también deberían saber quién es responsable de los cargos realizados por los empleados titulares de tarjetas y qué protecciones se aplican a las transacciones no autorizadas.
Gestión de gastos
Las tarjetas empresariales pueden simplificar el seguimiento de gastos al consolidar las transacciones en extractos y paneles de cuenta en línea.
Algunos emisores ofrecen integraciones con software de contabilidad y de gestión de gastos. Las empresas pueden utilizar estas herramientas para categorizar transacciones, conciliar gastos y simplificar la contabilidad.
Usos empresariales habituales
Las tarjetas de crédito empresariales pueden utilizarse para una amplia variedad de gastos operativos.
**Publicidad y marketing:** las empresas pueden pagar publicidad digital, servicios promocionales y suscripciones de marketing.
**Viajes:** los empleados pueden utilizar las tarjetas para vuelos, hoteles, alquiler de vehículos, comidas y otros gastos de viaje de negocios autorizados.
**Software y suscripciones:** los gastos recurrentes, como software, servicios en la nube, herramientas de comunicación y plataformas en línea, pueden cargarse automáticamente.
**Gastos de oficina:** las empresas pueden utilizar las tarjetas para suministros, equipos, envíos y otras compras rutinarias.
**Flujo de caja a corto plazo:** una tarjeta de crédito puede ofrecer flexibilidad temporal de compra cuando los gastos se producen antes de recibir los ingresos previstos.
No obstante, recurrir al crédito renovable para problemas persistentes de flujo de caja puede resultar caro si los saldos se mantienen durante periodos prolongados.
Crédito empresarial y crédito personal
Las tarjetas de crédito empresariales pueden contribuir a construir el historial crediticio de una compañía, pero las prácticas de notificación varían entre los emisores.
La SBA señala que las solicitudes de crédito empresarial pueden implicar la revisión del crédito personal del propietario, sobre todo cuando el negocio tiene un historial crediticio limitado. También recomienda averiguar si una tarjeta notifica la actividad de la cuenta a las agencias de información crediticia empresarial. (sba.gov)
Por lo tanto, las empresas deberían determinar:
- Si el emisor verifica el crédito personal del propietario
- Si se exige una garantía personal
- Si la actividad de la cuenta se notifica a las agencias de crédito comercial
- Si el historial de pagos puede afectar al crédito personal del propietario
- Qué ocurre si el negocio no puede pagar el saldo
Estos detalles pueden variar según el emisor y el producto.
Comisiones a tener en cuenta
Las recompensas anunciadas o la oferta introductoria no deberían ser el único criterio al comparar tarjetas. Las empresas deberían examinar la estructura completa de comisiones.
Entre los posibles cargos figuran:
- Cuotas anuales
- Comisiones por transacciones en el extranjero
- Recargos por pago atrasado
- Comisiones por adelantos de efectivo
- Comisiones por transferencia de saldo
- Comisiones por tarjetas de empleados
- Otros cargos de cuenta o de servicio
La CFPB señala que las comisiones son una parte importante del costo total de una tarjeta de crédito y deben evaluarse junto con la APR y los beneficios. (consumerfinance.gov)
Una tarjeta con cuota anual puede tener sentido para un negocio que obtenga suficiente valor de las recompensas u otros beneficios, mientras que una opción sin cuota anual puede ser más adecuada para una compañía con un gasto menor.
Seguridad y controles de gasto
Las tarjetas de crédito empresariales pueden ofrecer herramientas adicionales para controlar el gasto de los empleados. Las empresas pueden establecer límites individuales, restringir determinados tipos de transacciones y recibir notificaciones cuando se realizan compras.
Las funciones de seguridad también pueden ayudar a las empresas a vigilar las transacciones inusuales y a responder ante actividades no autorizadas.
Como las tarjetas empresariales pueden dar acceso a los fondos de la compañía, las empresas deberían establecer políticas internas claras sobre quién puede usar las tarjetas, qué gastos están permitidos, qué documentación se exige y cómo se revisan las transacciones.
Cómo comparar tarjetas de crédito empresariales
Antes de elegir una tarjeta, las empresas deberían comparar varios factores:
**Patrones de gasto**
Conviene revisar en qué gasta más dinero la compañía. Un negocio con grandes gastos de viaje puede tener prioridades distintas de las de una empresa que gasta principalmente en publicidad, inventario o software.
**Costo de mantener un saldo**
Si la empresa prevé pagar el saldo del extracto en su totalidad cada mes, las recompensas y las comisiones pueden ser especialmente importantes. Si es probable que se mantengan saldos pendientes, la APR y los costos de financiación cobran mayor relevancia.
**Recompensas y beneficios**
Es recomendable calcular el valor potencial de las recompensas a partir del gasto real del negocio, y no de las recompensas máximas anunciadas.
**Gestión de empleados**
Conviene considerar si la tarjeta ofrece controles, informes, alertas y límites de gasto individuales adecuados para los empleados.
**Requisitos de crédito y garantía**
Es importante revisar los requisitos de solicitud y determinar si la cuenta exige una garantía personal o una verificación del crédito personal.
**Integración contable**
Si la empresa ya utiliza software de contabilidad o de gestión de gastos, conviene comprobar si la tarjeta se integra con esos sistemas.
Tarjetas de crédito empresariales frente a préstamos empresariales
Una tarjeta de crédito empresarial y un préstamo empresarial cumplen funciones distintas.
Una tarjeta de crédito ofrece crédito renovable, que permite a la empresa pedir prestado y devolver repetidamente dentro de las condiciones de la cuenta. Un préstamo empresarial, en cambio, suele proporcionar una cantidad concreta que se devuelve según un calendario definido.
Las tarjetas de crédito pueden ser útiles para compras recurrentes y gastos a corto plazo, mientras que la financiación a plazos puede ser más adecuada para compras de mayor importe o necesidades de endeudamiento a más largo plazo.
Las empresas deberían comparar el costo y la estructura de reembolso de cada opción antes de decidir cómo financiar un gasto.
Reflexiones finales
Las tarjetas de crédito empresariales pueden ofrecer flexibilidad de compra, herramientas de gestión de gastos, controles del gasto de los empleados y recompensas, además de ayudar a las compañías a separar los gastos del negocio de los personales. Su utilidad depende en gran medida de cómo se gestione la cuenta y de si sus condiciones se ajustan a los patrones de gasto de la empresa.
Antes de solicitar una, las empresas deberían revisar las APR, las comisiones, las recompensas, los límites de crédito, las funciones de las tarjetas para empleados, las prácticas de notificación crediticia, las garantías personales y las integraciones contables. Comprender estos factores puede ayudar a una compañía a elegir una tarjeta que se ajuste a sus necesidades operativas sin pasar por alto los costos y las responsabilidades asociados al crédito renovable.
Referencias
- U.S. Small Business Administration — 5 Ways to Separate Your Personal and Business Finances
- U.S. Small Business Administration — Business Credit Card Offers: 5 Things to Look Out For
- U.S. Small Business Administration — Is a Secured Business Credit Card Right for You?
- Consumer Financial Protection Bureau — Know Before You Owe: Credit Cards
- Consumer Financial Protection Bureau — Credit Card Key Terms